
何为“烂生意”看完国晟科技年报便知;何为二级市场偏好“烂生意”看看国晟科技的行情走势便知。
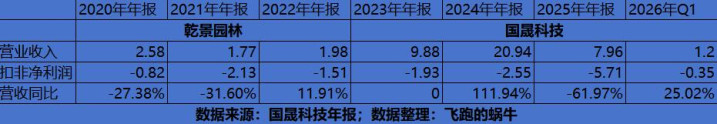
2025年,国晟科技营业收入7.96亿元,同比下滑61.97%,扣非净利润亏损5.71亿。2026年一季度,国晟科技营业收入1.2亿元,同比增长25.02%,扣非净利润亏损0.35亿元。虽然2026年一季度营业收入开始正增长,但是净利润依然亏损状态,业绩层面妥妥的暴雷。
国晟科技原名为乾景园林,原业务园林行业陷入困境,2020年至2022年连续三年亏损,累计亏损4.46亿元。园林业务持续亏损的情况下,开始采用借壳上市加上主营业务转型被国晟能源控股进入了光伏行业,并改名为国晟科技。
然而国晟科技进入光伏行业之后业绩又是连续三年亏损。2023年至2026年一季度累计亏损10.54亿元。纵观国晟科技的最近五年的业绩情况,无论是改名前的乾景园林,还是改名后的国晟科技,均难脱离业绩持续亏损的泥潭。也就是说国晟科技的业绩呈现持续暴雷的态势,并不是某一个报表日出现了暴雷,业绩层面标准的一片雷区。
国晟科技糟糕的历史业绩已经成了事实,那么未来能不能实现困境反转呢?本文来探讨这个问题。
国晟科技2023年通过借壳上市变更控股股东和变更名称之后成功进入了光伏行业,截止2025年年报为止,国晟科技业绩的主要来源是光伏行业,以前的园林收入占比很小。2025年营业收入为7.96亿元,其中光伏行业收入为7.95亿元,园林行业收入为0.01亿元。那么探讨国晟科技未来会不会出现困境反转,核心是看国晟科技的光伏业务如何。
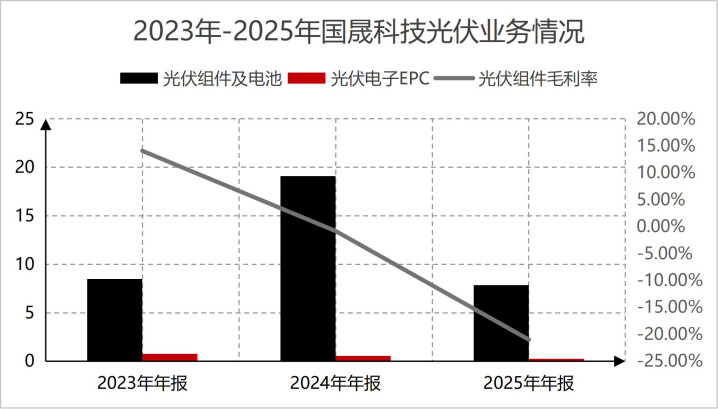
国晟科技的光伏业务主要分为光伏组件及电池业务和小型光伏EP电站EPC业务。从最近三光伏业务的收入情况来看,公司的光伏电站EPC业务营业收入规模小于1亿元,且呈现逐年萎缩的趋势,2023年为0.74亿元,2024年为0.56亿元,2025年为0.11亿元。也就是说,公司光伏业务的收入主要来源于单一的光伏组件及电池业务。
光伏组件和电池业务是什么样的一个生意呢?从国晟科技最近三年的财务数据来看,2023年组件及电池营业收入为8.48亿元,毛利率为14.06%;2024年组件及电池业务营业收入为19.08亿元,毛利率为-0.82%;2025年组件及电池营业收入为7.84亿元,毛利率为-20.99%。从国晟科技光伏组件及电池业务的这两组数据中可以看到公司的光伏组件及电池业务呈现逐年下滑的趋势,2024年光伏组件及电池业务营业收入的大幅增长主要是通过降低销售价格的方式现,2025年营业收入不仅被打回了原因,而且销售价格还在持续下降。总结起来就是光伏组件及电池业务是一个竞争非常激烈,只能通过打价格战实现产品销售的生意。靠价格战推行产品销售的方式显然是一个烂生意。
国晟科技新主营业务光伏组件及电池业务为什么是一个烂生意,答案是行业属性所决定的。按照国晟科技年报披露来看,光伏组件及电池业务的上游供应商主要是硅片,电池片等,国内市场竞争激烈,对从事光伏组件及电池的国晟科技相对比较友好,国晟科技相对比较有点议价权。
但是下游客户主要是国家或地方大型能源集团,行业内上市公司及分支机构,客户大,集中度高。国晟科技前五名客户销售占比分别为2023年60%,2024年84.01%和2025年72.35%。高度集中的下游客户直接导致了公司议价权丧失,只能通过价格战的方式销售自己的产品,保证企业能够活下去。
一个公司通过价格战的方式销售自己的产品,那么企业的应收账款必然很多,且坏账率必然很高。国晟科技2023年至2025年应收账款坏账率逐年攀升,2023年应收账款坏账率为29.90%,2024年应收账款坏账率为25.39%,2025年应收账款坏账率达到了47.56%。也就是说公司销售出去的产品,有近50%是收不回货款的。
一个公司的主营业务进入了价格战状态,且销售产品的应收账款坏账率达到了50%,那么公司财务风险必然很大。从下图简化之后的国晟科技的合并资产负债表来看,公司资产账户上面仅有货币资金1.42亿元,其中受限制的货币资金有1.28亿元。资产账户上面90%的货币资金是受限制的货币资金,也就是国晟科技作为一家上市企业,公司资产账户上面几乎没有可以自由支配的货币资金。
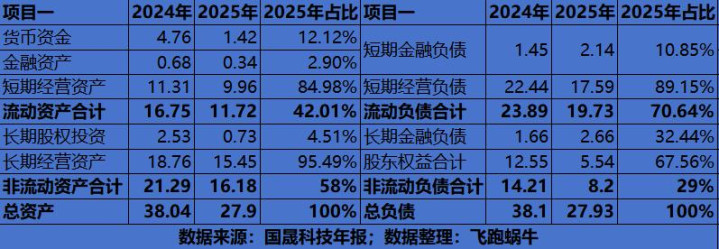
国晟科技资产账户上几乎没有可自由支配的货币资金,但是公司有2.14亿元的短期借款,9.89亿元的应付账款和1.3亿元的应付票据,流动性压力可谓是拉满。面对拉满的流动性压力,国晟科技几乎是采用了各种融资方式。首先是控股股东国晟能源股份有限公司把自己持股比例的81%质押融资。其次是采用了各种让非财会专业人员理解起来非常困难的供应链融资方式,2025年供应链融资规模达到了1.17亿元,占总资产的比重为4.19%。
第三是通过非金融金融机构的各种借款,2025年非金融借款,股权回购融资和融资租入固定资产合计达到了1.02亿元,占总资产的比重为4%。融资方式极多背后的辛酸是公司的主营业务持续亏损导致了企业的股东权益不断缩水。2023年国晟科技在没有分红的情况下留存利润为3.81亿元,2024年下降到了2.43亿元,2025年直接亏损4.78亿元。公司不仅没有通过企业经营给股东创造价值,而在毁灭价值。
当然,就国晟科技这样一家主营业务持续亏损,财务风险巨大的做烂生意的公司,差不多一年的时间股价上涨了10倍。完美的诠释了二级市场偏好烂生意。完美的解释了为什么二级市场很多人难以持续长久的盈利。
长宏网提示:文章来自网络,不代表本站观点。


